


Thị trường thức ăn thú cưng Việt Nam 2026: Người nuôi đang thay đổi cách mua như thế nào?
Thị trường thú cưng Việt Nam đang bước vào một giai đoạn mới. Nếu những năm trước, câu chuyện chủ yếu xoay quanh việc ngày càng nhiều người nuôi thú cưng và mức độ “pet humanization” gia tăng, thì hiện nay một câu hỏi khác bắt đầu trở nên quan trọng hơn:
Người nuôi thú cưng đang thực sự mua gì và cách họ mua đang thay đổi như thế nào?
Trong khuôn khổ Pre-show Pet Fair Vietnam 2026, tôi đã chia sẻ một số dữ liệu về hành vi mua sắm thức ăn thú cưng trên thương mại điện tử, tập trung vào Shopee và TikTok Shop.
Các số liệu trong bài viết này cho thấy một số chuyển dịch đáng chú ý: doanh thu tăng nhưng số lượng sản phẩm bán ra giảm, giá trị đơn hàng tăng, nhóm sản phẩm dành cho mèo tiếp tục chiếm ưu thế và hành vi mua đang dịch chuyển từ những đơn hàng nhỏ sang các sản phẩm có giá trị cao hơn.
Đây có thể là những tín hiệu quan trọng để các thương hiệu và doanh nghiệp trong ngành nhìn lại chiến lược sản phẩm, giá bán và cách tiếp cận người tiêu dùng.
Thức ăn cho mèo tiếp tục là động lực tăng trưởng chính
Theo dữ liệu Shopee Pet Food H1/2026, thức ăn cho mèo chiếm 72,1% doanh thu ngành hàng thức ăn thú cưng trên Shopee, tương đương 553,1 tỷ đồng và tăng 28,6% so với cùng kỳ.
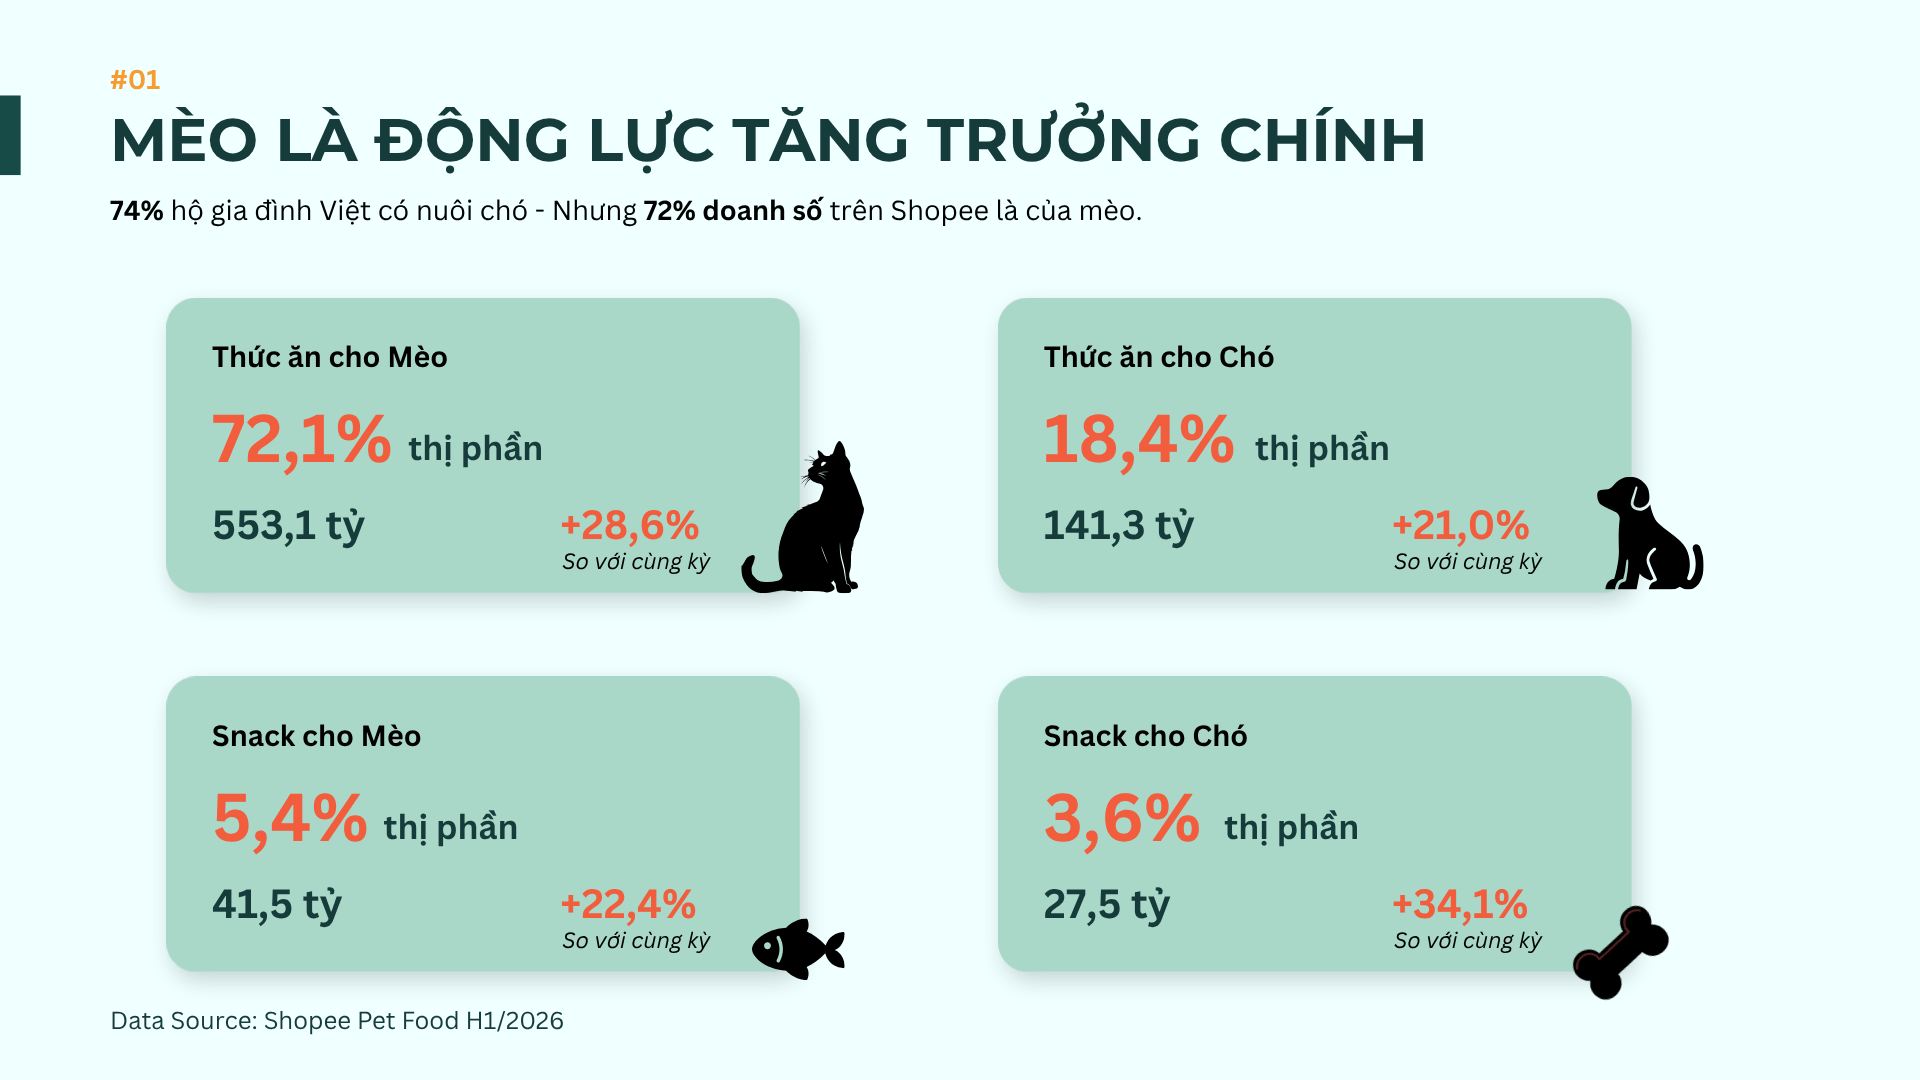
Trong khi đó, thức ăn cho chó chiếm 18,4%, đạt 141,3 tỷ đồng và tăng 21%.
Điều đáng chú ý là kết quả này có phần khác với tỷ lệ sở hữu thú cưng tại Việt Nam. Theo các khảo sát trước đây, chó vẫn là loài vật nuôi phổ biến hơn tại Việt Nam. Tuy nhiên, trên thương mại điện tử, mèo lại đang tạo ra phần lớn doanh thu của ngành hàng thức ăn.
Điều này cho thấy hành vi tiêu dùng trên online không hoàn toàn phản ánh cơ cấu vật nuôi của toàn thị trường.
Nhóm người nuôi mèo ở đô thị có xu hướng sử dụng thương mại điện tử thường xuyên hơn, đồng thời dễ tiếp cận với các sản phẩm thức ăn công nghiệp, sản phẩm chức năng và các dòng sản phẩm có nhiều lựa chọn về khẩu vị.
Do đó, với các thương hiệu đang phát triển kênh online, cat food đang là một phân khúc cần được theo dõi đặc biệt sát sao.
Doanh thu tăng nhưng số lượng sản phẩm bán ra lại giảm
Một trong những thay đổi đáng chú ý nhất trong dữ liệu H1/2026 là sự khác biệt giữa doanh thu và sản lượng.
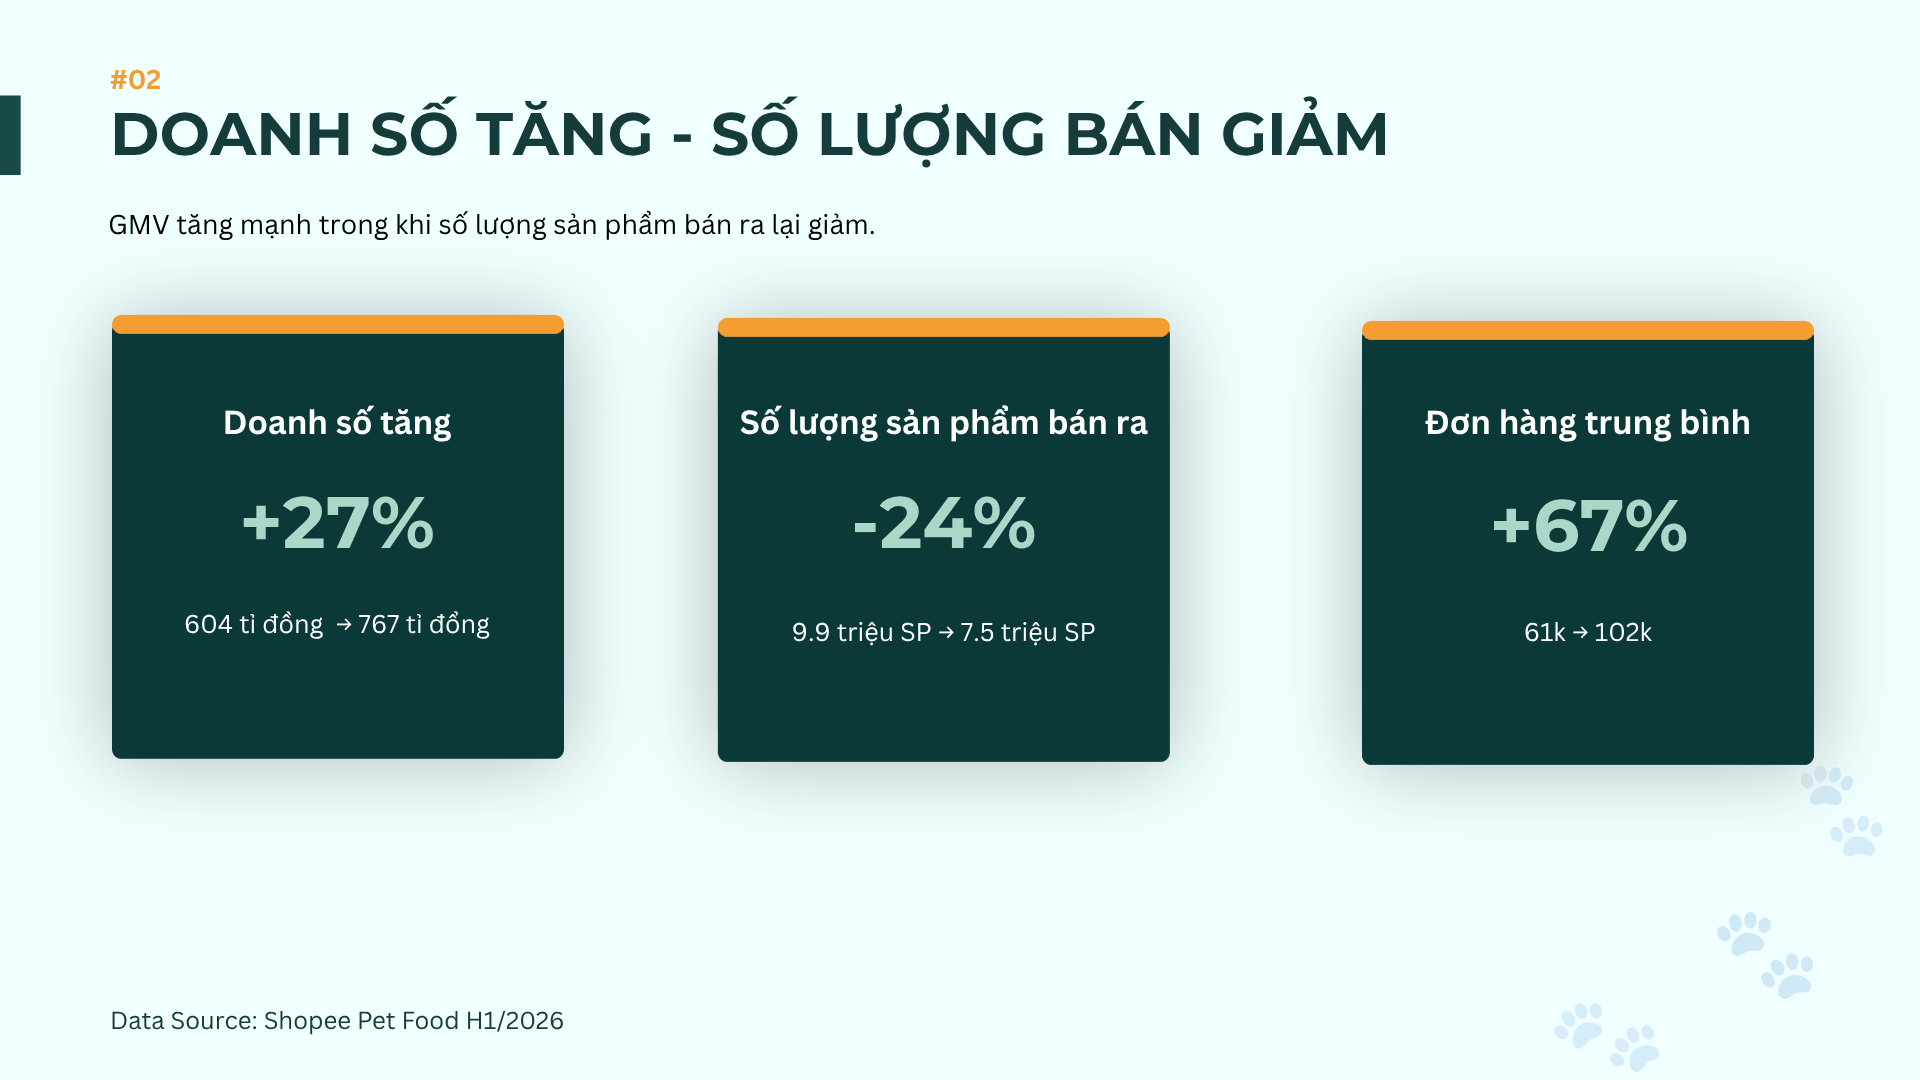
Doanh thu Pet Food trên Shopee tăng từ khoảng 604 tỷ đồng lên 767 tỷ đồng, tương đương tăng 27% so với cùng kỳ. Tuy nhiên, số lượng sản phẩm bán ra lại giảm từ 9,9 triệu xuống 7,5 triệu sản phẩm, tương đương giảm 24%.
Trong cùng thời gian, giá trị đơn hàng trung bình tăng từ 61.000 đồng lên 102.000 đồng, tăng 67%.
Nói cách khác, thị trường không tăng trưởng đơn thuần nhờ bán được nhiều sản phẩm hơn.
Người tiêu dùng đang có xu hướng mua ít đơn vị sản phẩm hơn nhưng chi tiêu nhiều hơn cho mỗi đơn hàng.
Đây là một thay đổi đáng chú ý đối với các thương hiệu thức ăn thú cưng. Thay vì chỉ tập trung vào việc tăng số lượng giao dịch, doanh nghiệp cần quan tâm nhiều hơn đến giá trị của từng giỏ hàng và khả năng chuyển người mua từ những sản phẩm đơn lẻ sang các sản phẩm phù hợp với nhu cầu sử dụng dài hơn.
Người tiêu dùng có xu hướng chi tiêu cao hơn, nhưng không đồng nghĩa với việc thị trường đã hoàn toàn “premium hóa”
Giá trị đơn hàng tăng 67% có thể dễ dàng được diễn giải thành câu chuyện premiumization.
Tuy nhiên, dữ liệu cho thấy bức tranh thực tế có phần khác.
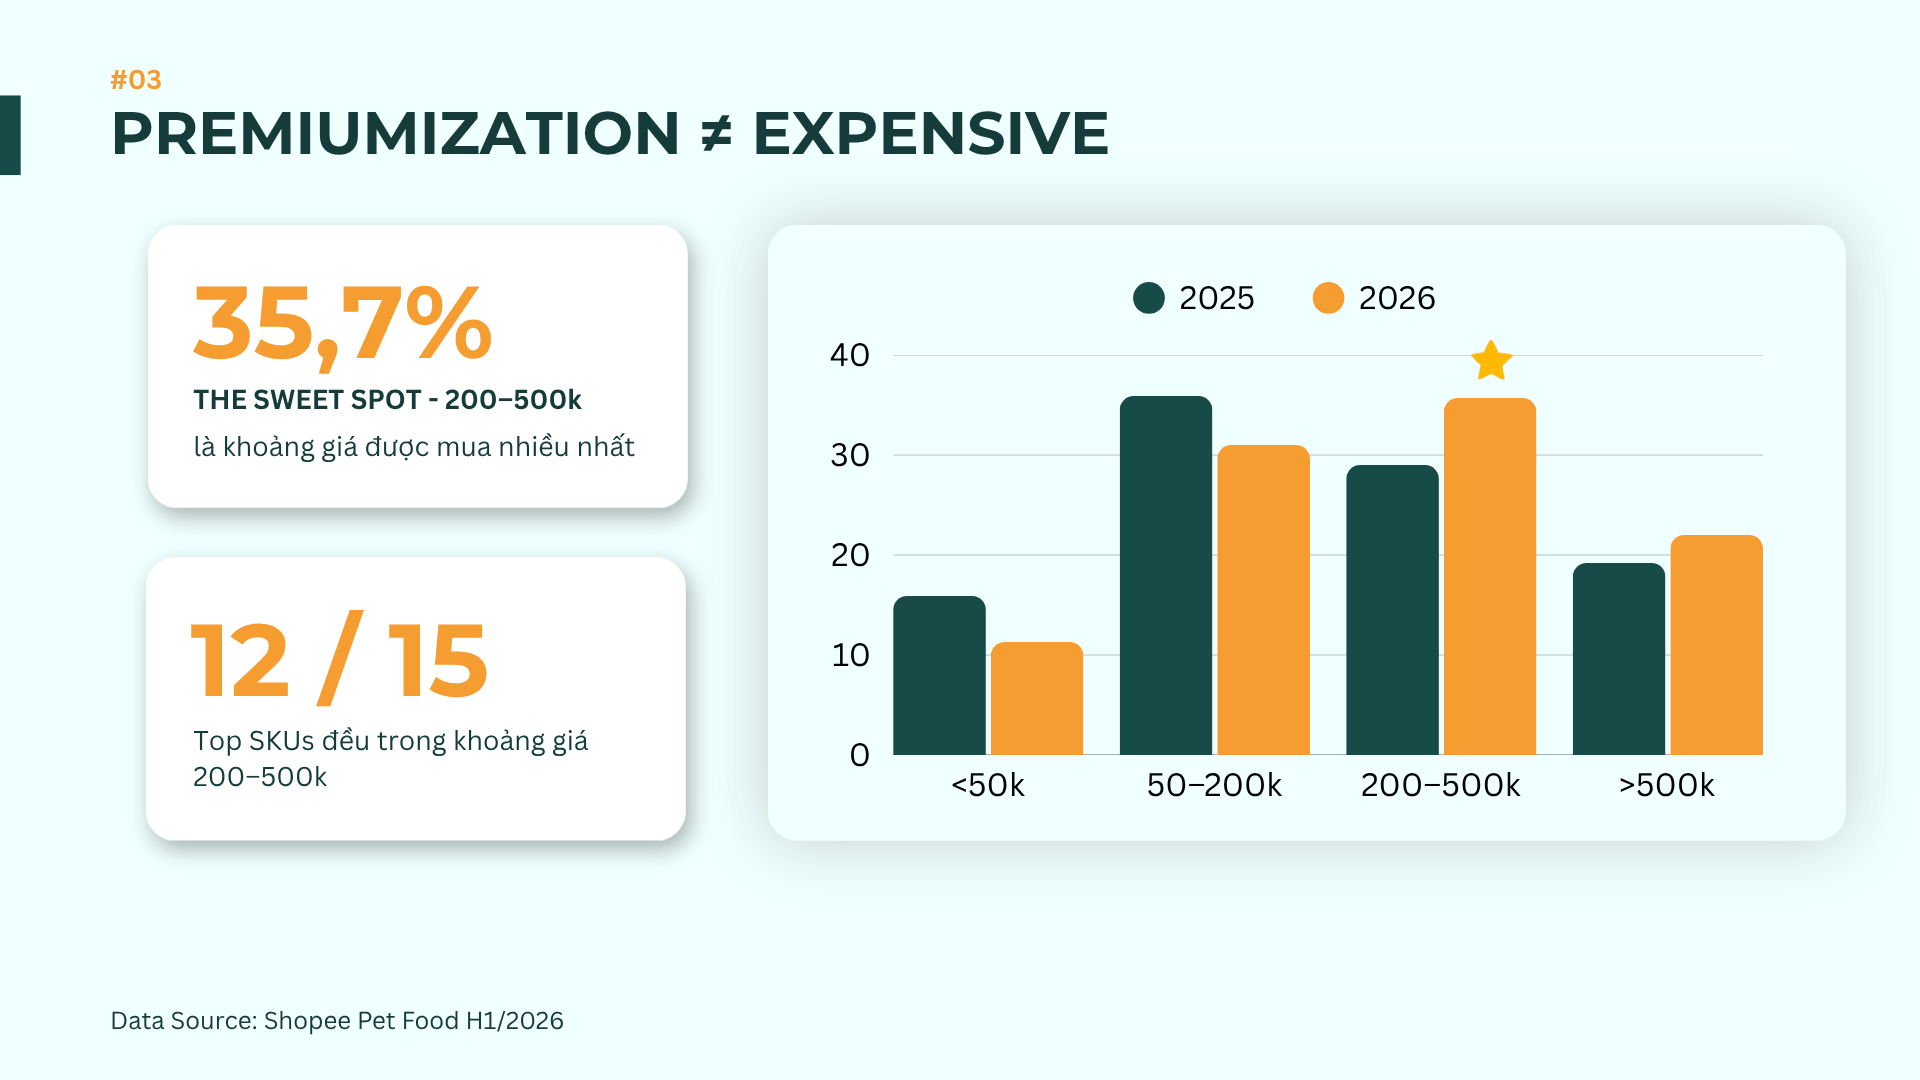
Khoảng giá 200.000–500.000 đồng hiện là khoảng giá được mua nhiều nhất trên Shopee, chiếm 35,7% doanh số. Đáng chú ý, 12 trong số 15 SKU đứng đầu nằm trong khoảng giá này.
Điều này cho thấy người tiêu dùng Việt Nam đang sẵn sàng chi tiêu nhiều hơn cho thức ăn thú cưng, nhưng chưa nhất thiết lựa chọn những sản phẩm đắt nhất.
Họ vẫn quan tâm đến giá trị nhận được từ số tiền bỏ ra.
Một sản phẩm có mức giá 300.000–400.000 đồng nhưng đủ sử dụng trong vài tuần có thể trở nên hấp dẫn hơn nhiều so với một sản phẩm giá thấp nhưng phải mua lặp lại thường xuyên.
Vì vậy, thay vì chỉ nhìn thị trường dưới góc độ “premiumization”, có lẽ nên nhìn đây là quá trình trading-up trong một thị trường vẫn còn rất nhạy cảm với giá trị.
Format sản phẩm ngày càng quan trọng trong quyết định mua hàng
Một thay đổi khác có thể nhìn thấy khá rõ trên thương mại điện tử là sự phát triển của các sản phẩm dạng combo và pack lớn.
Nếu sản phẩm đơn lẻ thường phù hợp với nhu cầu dùng thử, thì combo có thể đáp ứng nhu cầu sử dụng thường xuyên. Trong khi đó, các thùng hoặc túi lớn lại phù hợp với nhóm khách hàng muốn mua một lần cho cả tháng hoặc săn được mức giá tốt hơn.
Trên Shopee, combo Whiskas Mixed Flavours x24 đã giữ vị trí SKU số 1 trong 18 tháng liên tiếp.
Điều này cho thấy người tiêu dùng không chỉ lựa chọn sản phẩm dựa trên thương hiệu hay giá bán.
Quy cách đóng gói cũng đang trở thành một phần của trải nghiệm mua hàng.
Đối với ngành hàng có tính tiêu dùng lặp lại như thức ăn thú cưng, việc thiết kế sản phẩm theo các “occasion” sử dụng khác nhau có thể quan trọng không kém việc phát triển thêm SKU mới.
KOL lớn chưa chắc tạo ra doanh số lớn
Một thay đổi đáng chú ý khác đến từ TikTok Shop.
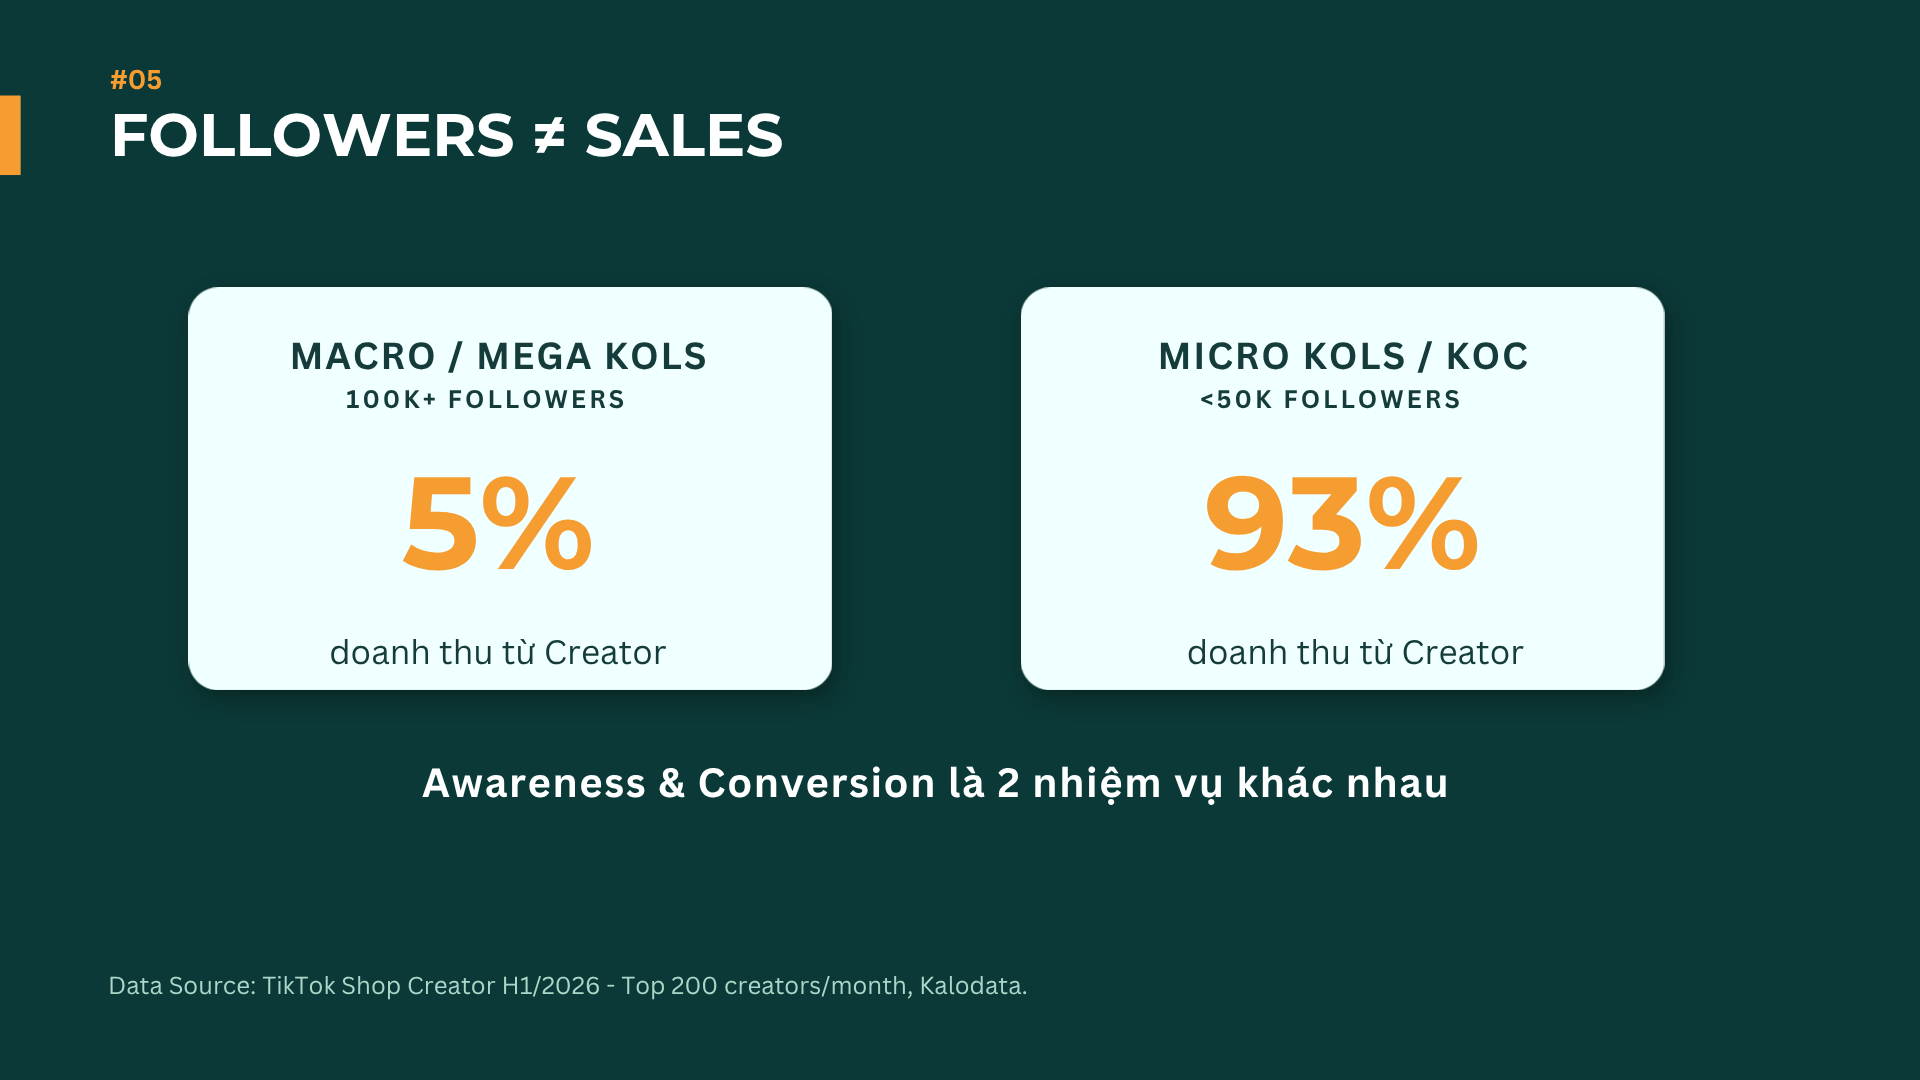
Dữ liệu TikTok Shop Creator H1/2026 từ Kalodata cho thấy 93% doanh thu từ nhóm creator được phân tích đến từ các tài khoản có dưới 50.000 followers. Đồng thời, 7/10 creator có doanh thu cao nhất là tài khoản thuộc sở hữu thương hiệu hoặc creator đồng thời sở hữu thương hiệu và trực tiếp vận hành shop.
Livestream cũng chiếm khoảng 45% doanh số trong nhóm dữ liệu này.
Những con số trên cho thấy vai trò của creator trong ngành Pet đang thay đổi.
Creator không chỉ còn là người giúp thương hiệu tạo awareness hoặc review sản phẩm. Họ ngày càng trở thành một phần của hệ thống bán hàng trực tiếp, kết hợp giữa nội dung, affiliate, livestream và vận hành cửa hàng.
Đây cũng là lý do tại sao việc lựa chọn KOL/KOC trong ngành Pet có thể cần được đánh giá lại. Một tài khoản có lượng follower lớn chưa chắc tạo ra hiệu quả bán hàng tương ứng.
Điều quan trọng hơn có thể là mức độ phù hợp với sản phẩm, khả năng tạo niềm tin và khả năng chuyển đổi thành giao dịch.
Lưu ý: dữ liệu TikTok Shop trên chỉ phản ánh doanh thu được ghi nhận từ nhóm Top 200 creator mỗi tháng, không đại diện cho tổng GMV của toàn bộ TikTok Shop ngành Pet.
Thương mại điện tử đang làm mờ ranh giới giữa các kênh phân phối
Một thay đổi khác không chỉ nằm ở hành vi của người mua mà còn ở cách doanh nghiệp tiếp cận khách hàng.
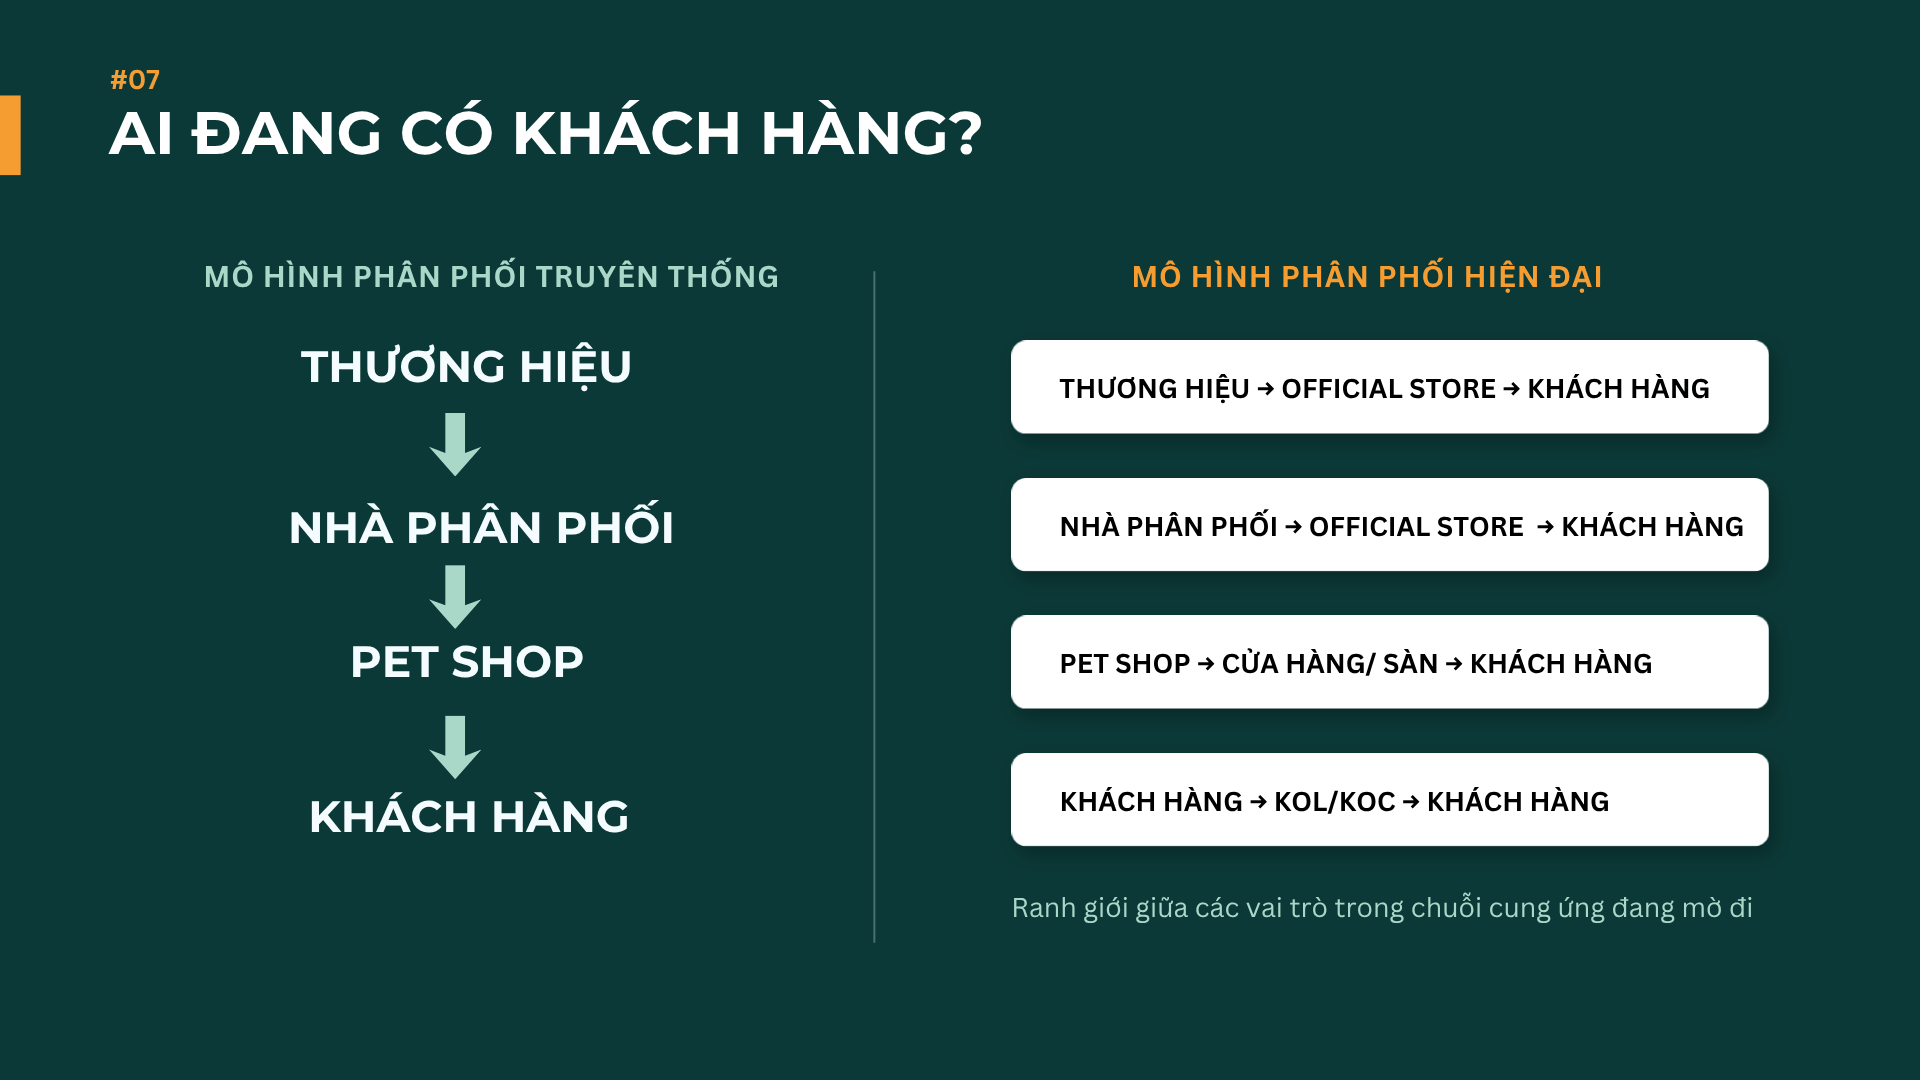
Ranh giới giữa brand, distributor, retailer và creator vì vậy ngày càng trở nên linh hoạt hơn.
Điều này không có nghĩa kênh phân phối truyền thống sẽ biến mất. Pet Shop vẫn giữ vai trò quan trọng trong ngành, đặc biệt ở tư vấn và xây dựng niềm tin.
Tuy nhiên, thương mại điện tử đang thay đổi một điều quan trọng hơn: ai là người trực tiếp sở hữu mối quan hệ với khách hàng.
Đây sẽ là một vấn đề ngày càng được các thương hiệu và nhà phân phối quan tâm khi thị trường phát triển.
Cơ hội cuối năm không chỉ nằm ở khuyến mại
Dữ liệu doanh số Shopee trong giai đoạn tháng 7/2025 đến tháng 6/2026 cho thấy doanh số bắt đầu tăng từ tháng 10, đạt đỉnh vào tháng 1/2026 và giảm mạnh trong tháng 2 trước khi phục hồi từ tháng 3.
Với đặc thù mùa vụ này, giai đoạn cuối năm có thể tạo ra nhiều cơ hội cho ngành thức ăn thú cưng thông qua các nhu cầu như mua dự trữ, pack lớn, combo và cross-selling.
Điều này cũng gợi ý rằng chương trình bán hàng cuối năm không nhất thiết chỉ nên xoay quanh việc giảm giá.
Với một ngành hàng có tính mua lặp lại, doanh nghiệp có thể thiết kế các gói sản phẩm phù hợp với nhu cầu sử dụng thực tế của người nuôi, thay vì chỉ tạo ra thêm một đợt khuyến mại ngắn hạn.
Từ “mua thức ăn” đến “chi tiêu cho thú cưng”
Nhìn rộng hơn, những thay đổi trên không chỉ phản ánh sự phát triển của ngành Pet Food.
Nó cho thấy người nuôi thú cưng đang dần hình thành một cách tiêu dùng mới.
Họ không chỉ mua một sản phẩm vì cần cho thú cưng ăn.
Họ bắt đầu quan tâm đến loại thức ăn nào phù hợp, mua bao nhiêu là đủ, sản phẩm nào có giá trị tốt hơn, mua ở đâu thuận tiện hơn và ai là người họ tin tưởng khi đưa ra quyết định.
Đây cũng là bước phát triển tiếp theo của xu hướng “pet humanization” mà ngành thú cưng Việt Nam đã chứng kiến trong những năm qua.
Nếu trước đây câu hỏi là “Người Việt có coi thú cưng như thành viên trong gia đình hay không?”, thì hiện nay câu hỏi thú vị hơn có thể là:
“Khi đã coi thú cưng là thành viên trong gia đình, họ sẽ dành bao nhiêu và dành tiền cho những nhu cầu nào?”
Từ thức ăn, chăm sóc sức khỏe, grooming, phụ kiện cho đến lưu trú, du lịch và các dịch vụ khác, thị trường đang dần mở rộng từ Pet Products sang một Pet Economy rộng hơn.
Và trong quá trình đó, thương mại điện tử đang giúp chúng ta nhìn thấy rõ hơn cách người tiêu dùng thực sự chi tiêu cho thú cưng.
Một vài điểm cần lưu ý khi đọc dữ liệu
Các số liệu trong bài viết được tổng hợp từ dữ liệu Shopee Pet Food H1/2026 và TikTok Shop Creator H1/2026 từ Kalodata.
Dữ liệu Shopee phản ánh hành vi mua hàng trên một nền tảng thương mại điện tử và không đại diện cho toàn bộ thị trường Pet Food Việt Nam. Dữ liệu TikTok Shop là doanh thu được ghi nhận từ nhóm Top 200 creator mỗi tháng, không phải tổng GMV của toàn ngành hàng trên TikTok Shop.
Do đó, những con số trên nên được xem như một lát cắt về hành vi của nhóm người tiêu dùng đã mua sắm trên thương mại điện tử, thay vì được sử dụng để đại diện cho toàn bộ người nuôi thú cưng tại Việt Nam.
Kết luận
Trong những năm đầu phát triển của ngành thú cưng Việt Nam, doanh nghiệp thường tập trung vào một câu hỏi: làm thế nào để nhiều người biết và mua sản phẩm hơn?
Nhưng khi thị trường bắt đầu trưởng thành, những câu hỏi khác sẽ trở nên quan trọng hơn:
Người tiêu dùng đang mua theo nhu cầu nào?
Họ đang thay đổi mức chi tiêu ra sao?
Họ mua sản phẩm đơn lẻ hay theo combo?
Họ tin ai khi lựa chọn?
Và quan trọng nhất, ai đang sở hữu mối quan hệ với khách hàng sau mỗi giao dịch?
Dữ liệu thương mại điện tử mới chỉ phản ánh một phần của bức tranh. Tuy nhiên, những thay đổi về giá trị đơn hàng, format sản phẩm, hành vi của creator và cách các thương hiệu tiếp cận người tiêu dùng cho thấy ngành Pet Food Việt Nam đang bước sang một giai đoạn mới.
Không chỉ là bán thêm sản phẩm, mà là hiểu rõ hơn cách người Việt đang bắt đầu chi tiêu cho thú cưng của mình.