


Truyền thông FMCG mùa lễ hội cuối năm 2026: Mọi khoảnh khắc mua sắm trở thành cơ hội tăng trưởng

Mùa lễ hội luôn là “đường đua” khốc liệt của ngành Bank - Finance, nơi hàng loạt ưu đãi cùng lúc cạnh tranh sự chú ý của khách hàng. Khi cashback hay voucher không còn đủ tạo khác biệt, lợi thế nằm ở khả năng hiểu đúng nhu cầu, xuất hiện đúng thời điểm và tạo trải nghiệm liền mạch. Vì vậy, mùa lễ hội 2026 đánh dấu sự chuyển dịch từ Promotion-led Campaign (Chiến dịch lấy khuyến mãi làm trọng tâm) sang Experience-led Financial Journey (Hành trình tài chính lấy trải nghiệm làm trọng tâm), nơi mỗi điểm chạm tài chính không chỉ thúc đẩy giao dịch, mà còn trở thành một phần hữu ích và đáng nhớ trong hành trình của khách hàng.
I. ĐẶT VẤN ĐỀ
Tài chính trở thành một phần của mọi trải nghiệm
1. Bối cảnh thị trường
Mùa lễ hội là giai đoạn cao điểm của ngành Bank - Finance khi ngân hàng, ví điện tử và fintech đồng loạt tung cashback, voucher, ưu đãi thẻ và các chương trình kích cầu. Tuy nhiên, khi ưu đãi dần trở thành tiêu chuẩn chung, còn thanh toán nhanh, eKYC, QR Payment hay Mobile Banking ngày càng phổ biến, khoảng cách về sản phẩm và tính năng giữa các thương hiệu cũng thu hẹp.
Trong bối cảnh đó, cạnh tranh không còn chỉ nằm ở mức ưu đãi hay số lượng giao dịch, mà ở khả năng thấu hiểu nhu cầu và đưa ra giá trị phù hợp đúng thời điểm. Banking Consumer Study của Accenture trên 49.300 khách hàng tại 39 quốc gia cho thấy 73% sử dụng thêm ngân hàng ngoài ngân hàng chính, 58% đã mua sản phẩm tài chính từ nhà cung cấp mới trong 12 tháng; personalization cũng là yếu tố quan trọng thúc đẩy sự ủng hộ của khách hàng. Thương hiệu vì thế cần hiểu không chỉ khách hàng là ai, mà họ đang cần gì tại từng thời điểm.
2. Hành vi khách hàng
Người dùng ngày càng ít bắt đầu từ nhu cầu mở thẻ hay vay, mà từ những mục tiêu đời sống như mua sắm, du lịch, ăn uống, giải trí hay gia đình. Theo Mastercard, 70% người tiêu dùng APAC đang sử dụng hoặc mong muốn một ứng dụng all-in-one kết nối thanh toán, mua sắm và nhiều dịch vụ; tại Việt Nam, 56% từng mua hàng qua social hoặc messaging app.
Các quyết định tài chính vì vậy ngày càng xuất hiện ngay trong hành trình đời sống: du lịch kéo theo đặt vé, thanh toán quốc tế và bảo hiểm; mua sắm gắn với trả góp, cashback và quản lý ngân sách; dịp Tết gắn với chi tiêu gia đình, quà tặng và tiết kiệm. Dữ liệu Visa 2026 cho thấy 76% người tiêu dùng Việt Nam mua sắm trực tuyến 2–3 lần mỗi tháng, tăng 19 điểm phần trăm so với 2024; 56% sở hữu thẻ đa ngoại tệ và 34% đã sử dụng.
Điều này cho thấy hành vi tài chính của người dùng ngày càng gắn chặt với các nhu cầu đời sống, thay vì diễn ra như một hành trình độc lập. Khách hàng kỳ vọng các giải pháp tài chính xuất hiện tự nhiên, đúng lúc và phù hợp với bối cảnh họ đang trải qua.
II. BÀI TOÁN: KHI THƯƠNG HIỆU CẦN VƯỢT QUA CUỘC CHIẾN ƯU ĐÃI
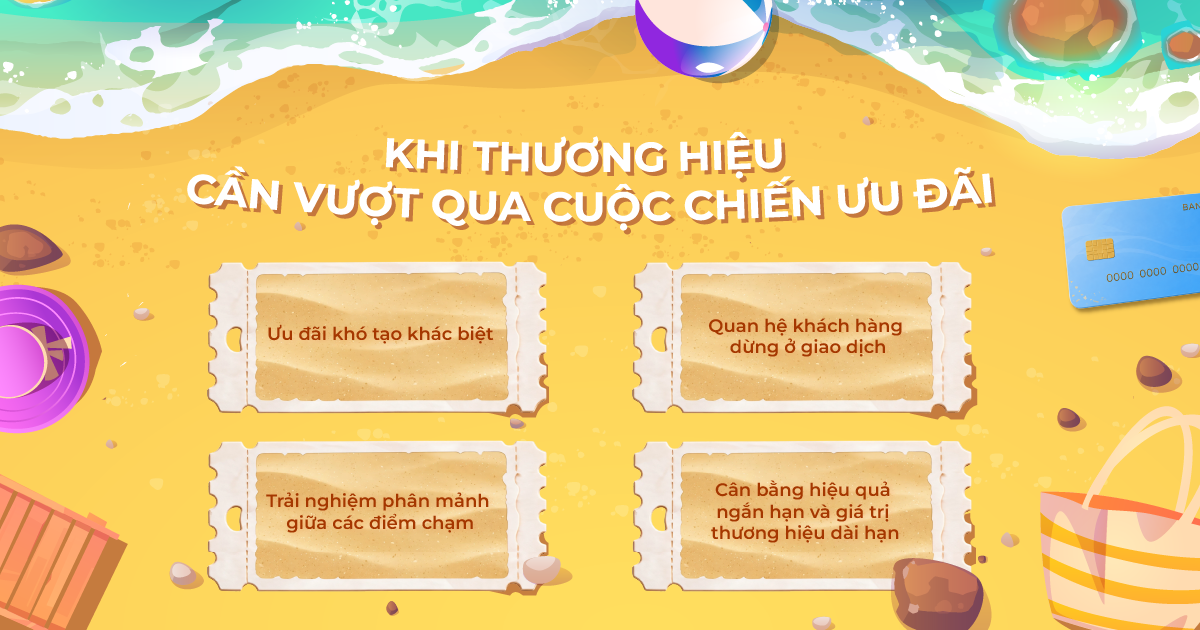
Khi thương hiệu cần vượt qua các cuộc chiến ưu đãi
1. Ưu đãi ngày càng khó tạo khác biệt thương hiệu
Trong mùa lễ hội, cashback, voucher, hoàn tiền, miễn phí thường niên hay quà tặng mở thẻ gần như đã trở thành “ngôn ngữ chung” của ngành Bank - Finance. Khi cơ chế khuyến mãi ngày càng giống nhau, khách hàng dễ so sánh thương hiệu dựa trên lợi ích tức thời hơn là giá trị thương hiệu hay trải nghiệm tổng thể.
Vấn đề không phải ưu đãi mất hiệu quả, mà khả năng tạo khác biệt giảm dần. Nếu lý do duy nhất để lựa chọn là mức hoàn tiền cao hơn, khách hàng cũng dễ chuyển sang đối thủ khi có đề nghị hấp dẫn hơn. Thương hiệu vì thế dễ rơi vào vòng xoáy chi phí khuyến mãi, trong khi Brand Recall, Brand Preference và Loyalty không tăng tương xứng.
2. Quan hệ với khách hàng dễ dừng lại ở cấp độ giao dịch
Nhiều chiến dịch mùa lễ hội vẫn tập trung vào mục tiêu ngắn hạn như mở thẻ, tăng giao dịch, kích hoạt thanh toán hay sử dụng voucher. Cách tiếp cận này tạo kết quả nhanh nhưng dễ thu hẹp trải nghiệm thương hiệu vào một hành động đơn lẻ.
Khách hàng có thể mở thẻ vì quà tặng, thanh toán vì cashback hay dùng app vì ưu đãi, nhưng khi động lực kết thúc, tương tác chưa chắc được duy trì. Nếu mỗi campaign chỉ giải quyết một giao dịch, quan hệ từ acquisition đến engagement, retention và cross-sell khó kéo dài.
3. Trải nghiệm khách hàng còn phân mảnh giữa các điểm chạm
Hành trình tài chính hiện trải qua nhiều điểm chạm như Social, Partner, App, Payment, CRM và Loyalty. Tuy nhiên, xuất hiện trên nhiều kênh không đồng nghĩa với một trải nghiệm liền mạch.
Khi các kênh vận hành độc lập, khách hàng dễ gặp thông điệp thiếu nhất quán, ưu đãi không liên quan hoặc thao tác lặp lại. Dữ liệu không kết nối cũng khiến thương hiệu khó xác định khách hàng đang ở đâu trong hành trình và nhu cầu tiếp theo là gì. Vì vậy, nhiều điểm chạm chưa chắc tạo nên trải nghiệm kết nối.
4. Mâu thuẫn giữa hiệu quả ngắn hạn và giá trị thương hiệu dài hạn
Mùa lễ hội thường đi kèm áp lực lớn về giao dịch, thu hút khách hàng và chuyển đổi, số thẻ mở mới hay GMV, khiến thương hiệu dễ ưu tiên các chiến thuật tạo hành động tức thời.
Tuy nhiên, nếu chỉ tối ưu ngắn hạn, thương hiệu có thể đối mặt với chi phí khuyến mãi cao, tỷ lệ quay lại thấp hoặc nhóm người dùng chỉ hoạt động khi có khuyến khích. Một campaign đạt KPI giao dịch chưa chắc tạo thêm sự ưu tiên thương hiệu, niềm tin và giá trị khách hàng dài hạn.
III. XU HƯỚNG CHIẾN LƯỢC MÙA LỄ HỘI 2026 DÀNH CHO NGÀNH BANK - FINANCE
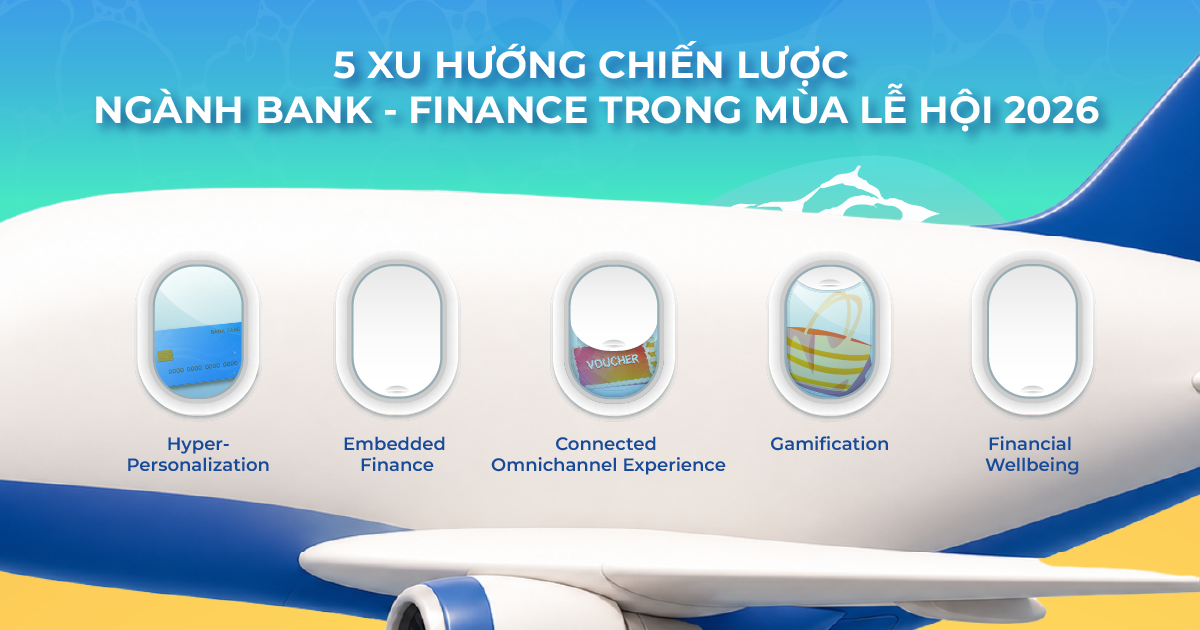
5 xu hướng chiến lược ngành Bank – Finance trong mùa lễ hội 2026
1. Hyper-Personalization: Cá nhân hóa trải nghiệm theo từng khách hàng
Hyper-Personalization phát triển sâu hơn Personalization truyền thống. Thay vì chủ yếu dựa trên độ tuổi, giới tính, khu vực hay lịch sử giao dịch, nó sử dụng nhiều lớp dữ liệu để hiểu khách hàng là ai, đang ở hoàn cảnh nào, cần gì và hành động nào phù hợp nhất tại thời điểm đó.
Với Bank - Finance, cùng một sản phẩm có thể mang ý nghĩa khác nhau với từng khách hàng. Thẻ tín dụng có thể là công cụ tích điểm du lịch với người thường xuyên di chuyển, giải pháp trả góp với người có nhu cầu mua sắm lớn, hoặc phương tiện quản lý chi tiêu với gia đình trẻ. Vì vậy, cá nhân hóa không nên dừng ở “đề xuất đúng sản phẩm”, mà cần đề xuất đúng giá trị của sản phẩm trong đúng bối cảnh sử dụng.
Case study: Bancolombia x Dynamic Yield

Case study: Bancolombia x Dynamic Yield
a. Bối cảnh thị trường
Trong bối cảnh dịch chuyển mạnh sang giao dịch số với hơn 10,6 triệu người dùng, Bancolombia đối mặt với tình trạng phân phối nội dung đại trà khiến khách hàng quá tải thông tin và giảm gắn kết. Để xây dựng quan hệ dài hạn bằng cá nhân hóa ở quy mô lớn, ngân hàng tận dụng dữ liệu hành vi thời gian thực trên các kênh số, liên tục điều chỉnh trải nghiệm, sản phẩm và thông điệp theo mức độ quan tâm và nhu cầu thực tế của từng cá nhân.
b. Nhu cầu của khách hàng
Khách hàng không chỉ muốn nhiều sản phẩm hay ưu đãi hơn, mà muốn nhanh chóng thấy lựa chọn phù hợp với nhu cầu thực tế. Ngân hàng đã có nhiều dữ liệu hành vi nhưng trải nghiệm Digital truyền thống chưa phản ánh đầy đủ các tín hiệu này. Bancolombia vì vậy chuyển từ phân khúc tương đối tĩnh sang nhận diện mức độ ưa chuộng sản phẩm theo thời gian thực để hiểu khách hàng đang quan tâm điều gì và nhu cầu nào có thể xuất hiện tiếp theo.
c. Ý tưởng chiến lược
Bancolombia xây dựng trải nghiệm theo nguyên tắc “để nội dung thích ứng với khách hàng”, thay vì bắt khách hàng thích ứng với một campaign cố định. Thương hiệu chuyển từ promotion-led, có ưu đãi trước rồi tìm người phân phối, sang experience-led: nhận diện nhu cầu, cá nhân hóa trải nghiệm rồi đưa ra offer phù hợp. Promotion vì thế trở thành một phần của hành trình dựa trên mức độ quan tâm thực tế, thay vì trung tâm campaign.
d. Cách thương hiệu triển khai
Bancolombia sử dụng Dynamic Yield xây dựng Affinity Profiles từ hành vi thời gian thực, cá nhân hóa banner, landing page, nội dung và offer theo từng nhóm nhu cầu. Personalization được mở rộng từ pre-login, post-login đến hệ sinh thái Tu360Compras, kết nối nhiều điểm chạm Digital. Dữ liệu first-party kết hợp công nghệ decisioning để tự động chọn trải nghiệm phù hợp, còn social proof tăng niềm tin và thúc đẩy khám phá các sản phẩm ít quen thuộc.
e. Kết quả
Chương trình personalization giúp CTR có thời điểm tăng tới 1.000%, thời gian trung bình trên website tăng 66% và engagement với một số nhóm sản phẩm tăng 428,8%. Trên Tu360Compras, các offer kích hoạt theo mức độ quan tâm giúp tỷ lệ chuyển đổi tăng 18%. Quan trọng hơn, Bancolombia củng cố hình ảnh một ngân hàng hiểu khách hàng và biết biến dữ liệu thành trải nghiệm phù hợp, thay vì chỉ cạnh tranh bằng sản phẩm hay ưu đãi.
2. Embedded Finance: Tài chính được tích hợp vào hành trình tiêu dùng
Embedded Finance đưa các dịch vụ như thanh toán, trả góp, bảo hiểm hay loyalty trực tiếp vào hành trình tiêu dùng thay vì tồn tại như một bước riêng. Khách hàng không nhất thiết bắt đầu từ nhu cầu mở thẻ hay vay, mà từ mục tiêu đời sống như mua sắm, du lịch, giải trí hoặc chuẩn bị cho gia đình.
Với Bank - Finance, điều này nghĩa là xuất hiện ngay tại thời điểm có nhu cầu: tích hợp vào bước thanh toán khi mua sắm; kết nối thanh toán quốc tế, bảo hiểm và ưu đãi khi du lịch; gắn với vé, membership hoặc quyền lợi độc quyền trong giải trí. Sản phẩm tài chính từ đó trở thành phần tự nhiên của trải nghiệm thay vì phải đi tìm khách hàng.
Case study: Fresha Capital x Adyen
Case study: Fresha Capital x Adyen
a. Bối cảnh thị trường
Ngành Beauty & Wellness vẫn chịu áp lực dòng tiền lớn. Theo Adyen, 67% doanh nghiệp trong ngành thường xuyên gặp vấn đề cash flow, 77% không thể duy trì hoạt động quá ba tuần nếu chưa nhận doanh thu thanh toán. Trong khi quy trình vay truyền thống nhiều thủ tục và tốn thời gian phê duyệt, Fresha - nền tảng phục vụ hơn 140.000 doanh nghiệp và 450.000 chuyên gia - có cơ hội tích hợp vốn ngay trong hệ sinh thái đang vận hành.
b. Nhu cầu của khách hàng
Các salon và spa cần vốn nhanh, linh hoạt và đúng thời điểm hơn là phải đi qua quy trình vay riêng biệt. 86% doanh nghiệp Beauty & Wellness cho rằng hạn chế tiếp cận vốn có thể dẫn tới cắt giảm nhân sự hoặc đóng cửa, trong khi 37% muốn nhận hỗ trợ tài chính trực tiếp từ nền tảng phần mềm họ đang sử dụng. Đây chính là nhu cầu Fresha Capital giải quyết bằng ưu đãi phê duyệt trước và giải ngân ngay trong Fresha Wallet.
c. Ý tưởng chiến lược
Fresha chuyển từ một nền tảng quản lý và thanh toán sang một hệ sinh thái có thể cung cấp dịch vụ tài chính ngay trong hành trình vận hành doanh nghiệp. Capital không được bán như một sản phẩm vay riêng biệt, mà xuất hiện tại thời điểm có nhu cầu - khi doanh nghiệp cần vốn để duy trì hoặc mở rộng hoạt động. Đây là Embedded Finance đúng nghĩa: tài chính trở thành một phần của trải nghiệm thay vì một hành trình độc lập.
d. Cách thương hiệu triển khai
Fresha tích hợp Adyen Capital trực tiếp vào digital wallet. Doanh nghiệp đủ điều kiện nhận ưu đãi phê duyệt trước dựa trên lịch sử thanh toán, có thể nhận vốn nhanh và hoàn trả tự động theo tỷ lệ doanh thu hàng ngày. Fresha kiểm soát trải nghiệm người dùng, còn Adyen xử lý hạ tầng cho vay, tuân thủ và rủi ro tín dụng. Giải pháp được triển khai tại 7 thị trường chỉ trong khoảng 3 tuần.
e. Kết quả
Chỉ vài tuần sau triển khai, Fresha đã cung cấp hơn 8 triệu USD vốn; 89% khách hàng đã vay quay lại sử dụng Capital lần hai. Một doanh nghiệp dùng nguồn vốn cho chiến dịch marketing tháng 12 ghi nhận doanh số gift card tăng 22%, cho thấy embedded finance có thể trực tiếp hỗ trợ doanh nghiệp khai thác nhu cầu mùa cao điểm.
3. Connected Omnichannel Experience: Kết nối các điểm chạm thành một hành trình liền mạch
Connected Omnichannel Experience không chỉ là xuất hiện trên nhiều kênh, mà là kết nối dữ liệu, nội dung và hành động để tạo hành trình xuyên suốt. Social Media tạo nhu cầu, Application tiếp tục trải nghiệm cá nhân, Payment ghi nhận hành vi, Partner Ecosystem mở rộng ngữ cảnh tiêu dùng, còn CRM và Loyalty duy trì quan hệ sau giao dịch.
Với Bank - Finance, điều này quan trọng vì hành trình khách hàng thường phân mảnh. Một người có thể thấy ưu đãi trên Social, tìm hiểu trên App, sử dụng tại đối tác, thanh toán bằng thẻ rồi được chăm sóc qua CRM. Nếu các điểm chạm không kết nối, trải nghiệm dễ lặp lại, thiếu nhất quán và kém liên quan.
Case study: DBS PayLah! - Connected Everyday Banking Experience
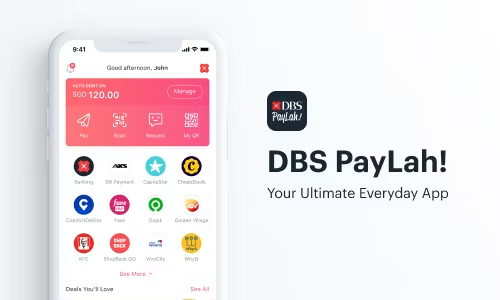
Case study: DBS PayLah! - Connected Everyday Banking Experience
a. Bối cảnh thị trường
Khi thanh toán số tại Singapore phổ biến, thách thức của DBS không còn chỉ là thu hút người dùng tải ứng dụng, mà giữ PayLah! có vai trò thường xuyên trong đời sống. Khi khách hàng phải dùng nhiều điểm chạm cho thanh toán, thẻ, ưu đãi và loyalty, DBS nhìn thấy cơ hội hợp nhất chúng thành hệ sinh thái “everyday banking”, kết nối giao dịch tài chính với mua sắm, ăn uống, giao thông và lifestyle.
b. Nhu cầu của khách hàng
Khách hàng muốn thanh toán, kiểm tra chi tiêu, nhận ưu đãi và dùng điểm thưởng mà không phải chuyển qua nhiều nền tảng. Trải nghiệm cũ bị phân mảnh giữa PayLah!, thẻ DBS/POSB và ứng dụng rewards riêng biệt. Vì vậy, nhu cầu cốt lõi không chỉ là thêm ưu đãi, mà là một trải nghiệm thuận tiện, nơi quyền lợi và hành vi tài chính được quản lý tại cùng một nơi.
c. Ý tưởng chiến lược
DBS định vị PayLah! từ mobile wallet thành everyday app, kết nối Payment, Rewards và Lifestyle trong cùng hành trình. Thay vì từng chương trình cashback kích thích giao dịch đơn lẻ, ngân hàng tạo vòng lặp thanh toán - nhận quyền lợi - theo dõi chi tiêu - đổi reward - tiếp tục sử dụng hệ sinh thái. Promotion trở thành một phần trải nghiệm dài hạn thay vì điểm kết thúc campaign.
d. Cách thương hiệu triển khai
DBS tích hợp rewards vào PayLah! để khách hàng xem lịch sử chi tiêu, nhận ưu đãi cá nhân hóa và đổi reward trên cùng ứng dụng; đồng thời liên kết thẻ DBS/POSB với nền tảng thanh toán. Hệ sinh thái mở rộng qua partnership với yuu Rewards, supermarket, F&B, transport và nhiều merchant lifestyle, nối trải nghiệm từ App đến Payment rồi Loyalty tại điểm bán. yuu cho phép tích và đổi cùng một loyalty currency tại hơn 1.000 địa điểm, còn thẻ DBS yuu bổ sung lớp reward xuyên suốt hệ sinh thái đối tác.
e. Kết quả
PayLah! vượt 3 triệu người dùng và xử lý hơn 60% giao dịch QR tại hawker centres; đến 2026, hơn 5 triệu khách hàng sử dụng thẻ DBS/POSB và/hoặc PayLah! để nhận rewards, với hơn 850 merchant touchpoints. Khách hàng tiết kiệm tổng cộng SGD 13,7 triệu từ cashback và rewards trong năm trước; chi tiêu grocery trên nhóm thẻ everyday tăng 7% và transport tăng 5%. Mô hình này củng cố định vị DBS từ ngân hàng giao dịch thành thương hiệu hiện diện thường xuyên trong đời sống.
4. Gamification & Interactive Engagement: Biến giao dịch tài chính thành trải nghiệm có tính tham gia
Gamification & Interactive Engagement đưa cơ chế trò chơi và tương tác vào hành trình tài chính, biến khách hàng từ người thực hiện giao dịch thụ động thành người chủ động tham gia. Thay vì chỉ nhận cashback hay voucher sau thanh toán, họ có thể hoàn thành nhiệm vụ, tích điểm, mở khóa phần thưởng hoặc tham gia thử thách gắn với chính hành vi tài chính.
Xu hướng này giúp các hoạt động như thanh toán, tiết kiệm, dùng thẻ hay quản lý chi tiêu dễ tiếp cận và có động lực hơn. Gamification đồng thời tạo nhiều điểm tương tác lặp lại, kéo khách hàng quay lại App hoặc hệ sinh thái thường xuyên hơn thay vì chỉ khi có nhu cầu giao dịch.
Case study: ACB - “Mã đáo phát tài” 2026
Case study: ACB - “Mã đáo phát tài” 2026
a. Bối cảnh thị trường
Mùa Tết là giai đoạn ngân hàng đồng loạt tung ưu đãi để kích thích gửi tiền, thanh toán và dùng thẻ, khiến promotion đơn thuần ngày càng khó tạo khác biệt. ACB vì vậy đưa yếu tố game vào giao dịch thường ngày, biến hoạt động tài chính thành trải nghiệm Tết có tính giải trí và tương tác.
b. Nhu cầu của khách hàng
Dịp Tết, khách hàng vẫn gửi tiền, thanh toán, mua sắm hay sử dụng thẻ nhưng các ưu đãi tài chính dễ giống nhau. ACB khai thác nhu cầu về may mắn, giải trí và cảm giác nhận thưởng tức thời, biến giao dịch thành hoạt động có lý do để quay lại thay vì chỉ nhận cashback sau thanh toán.
c. Ý tưởng chiến lược
ACB xây dựng “Mã đáo phát tài” theo vòng lặp giao dịch - nhận lượt chơi - tương tác - nhận thưởng - quay lại. Gamification không tồn tại như mini game tách biệt mà gắn trực tiếp với hành vi ngân hàng, giúp mỗi giao dịch có thêm một lớp trải nghiệm và động lực tiếp tục sử dụng ACB ONE.
d. Cách thương hiệu triển khai
Khách hàng được cấp lượt chơi khi thực hiện giao dịch đủ điều kiện tại quầy hoặc trên ACB ONE như gửi tiết kiệm, mua chứng chỉ tiền gửi, thanh toán, mua sắm hay dùng thẻ tín dụng. Trên ứng dụng, người dùng có thể lắc xí ngầu, tích xu vàng và tham gia “Săn thần mã”, với phần thưởng gồm vàng, E-voucher và ACB Rewards. Gamification từ đó kết nối trực tiếp với Transaction, App Engagement và Loyalty.
e. Kết quả
Riêng chương trình online ghi nhận hơn 2 triệu giao dịch được cấp lượt chơi và hơn 600.000 khách hàng tham gia. Ở kênh tại quầy, ACB cũng ghi nhận hơn 8.000 khách hàng tham gia chương trình. Cho thấy gamification đã tạo được quy mô tương tác lớn xung quanh những hành vi ngân hàng vốn rất quen thuộc.
5. Financial Wellbeing: Từ kích thích chi tiêu sang hỗ trợ khách hàng chi tiêu tốt hơn
Financial Wellbeing phản ánh sự thay đổi vai trò của thương hiệu tài chính: từ chủ yếu thúc đẩy giao dịch sang giúp khách hàng quản lý tiền tốt hơn và ra quyết định tài chính phù hợp hơn. Thay vì chỉ xuất hiện với cashback, voucher hay ưu đãi thẻ, thương hiệu có thể hỗ trợ qua Spending Insight, Budget Planning, Smart Recommendation hay Spending Alert.
Cốt lõi của Financial Wellbeing là dùng dữ liệu tài chính để tạo giá trị thiết thực. Dữ liệu giao dịch không chỉ phục vụ bán thêm sản phẩm, mà còn giúp đưa ra khuyến nghị phù hợp với khả năng và mục tiêu tài chính của từng khách hàng, qua đó tăng mức độ hữu ích của thương hiệu trong đời sống và củng cố Trust, Loyalty.
Case study: MoMo - Quản lý chi tiêu
Case study: MoMo - Quản lý chi tiêu
a. Bối cảnh thị trường
Khi thanh toán số ngày càng phổ biến, người dùng Việt Nam thực hiện nhiều giao dịch hàng ngày nhưng khó nhìn thấy bức tranh tổng thể về dòng tiền. Theo MoMo, hơn 90% người dùng có nhu cầu quản lý tài chính cá nhân nhưng chỉ khoảng 8% thực hiện có hệ thống. Cơ hội của MoMo là tận dụng dữ liệu giao dịch sẵn có để mở rộng vai trò từ nền tảng thanh toán sang công cụ hỗ trợ quản lý tài chính.
b. Nhu cầu của khách hàng
Người dùng muốn biết tiền được chi vào đâu, kiểm soát ngân sách và tránh chi vượt khả năng, nhưng ghi chép thủ công mất thời gian và khó duy trì. Khoảng cách nằm ở việc dữ liệu giao dịch đã có nhưng chưa được chuyển thành insight dễ hiểu để hỗ trợ ra quyết định.
c. Ý tưởng chiến lược
Thay vì chỉ khuyến khích thanh toán nhiều hơn bằng voucher và cashback, MoMo biến dữ liệu giao dịch thành trợ lý quản lý chi tiêu. Mục tiêu chuyển từ thúc đẩy giao dịch sang giúp người dùng hiểu hành vi tài chính, kiểm soát ngân sách và hình thành thói quen quản lý tiền tốt hơn.
d. Cách thương hiệu triển khai
MoMo dùng AI tự động ghi nhận và phân loại giao dịch, tổng hợp báo cáo tuần/tháng, cho phép đặt ngân sách theo danh mục và cảnh báo khi sắp hoặc đã vượt giới hạn. Trợ lý AI cũng có thể trả lời câu hỏi về chi tiêu, hỗ trợ đặt mục tiêu và gợi ý quản lý tiền. Tất cả tích hợp ngay trong hệ sinh thái MoMo, người dùng không cần chuyển sang ứng dụng quản lý tài chính riêng.
e. Kết quả
Theo MoMo, tính năng Quản Lý Chi Tiêu đã được hơn 3 triệu người dùng sử dụng để theo dõi thu chi hàng tháng. Quy mô này cho thấy nhu cầu quản lý tài chính cá nhân là có thật và giải pháp được tiếp nhận đáng kể. Quan trọng hơn, MoMo đã mở rộng vai trò từ nền tảng thanh toán sang công cụ hỗ trợ người dùng theo dõi, hiểu và quản lý dòng tiền tốt hơn.
TIỂU KẾT
Năm xu hướng đều cho thấy Bank - Finance mùa lễ hội 2026 đang chuyển từ đẩy giao dịch sang tạo trải nghiệm phù hợp hơn cho khách hàng. Hyper-Personalization cá nhân hóa giá trị, Embedded Finance đưa tài chính vào đúng nhu cầu, Connected Omnichannel Experience kết nối hành trình, Gamification tăng tương tác và quay lại, còn Financial Wellbeing hỗ trợ khách hàng quản lý tài chính tốt hơn. Trọng tâm vì vậy không còn chỉ là ưu đãi, mà là tạo giá trị đúng lúc và duy trì quan hệ dài hạn.
IV. GÓC NHÌN & LỜI KHUYÊN TỪ NOVAON DIGITAL
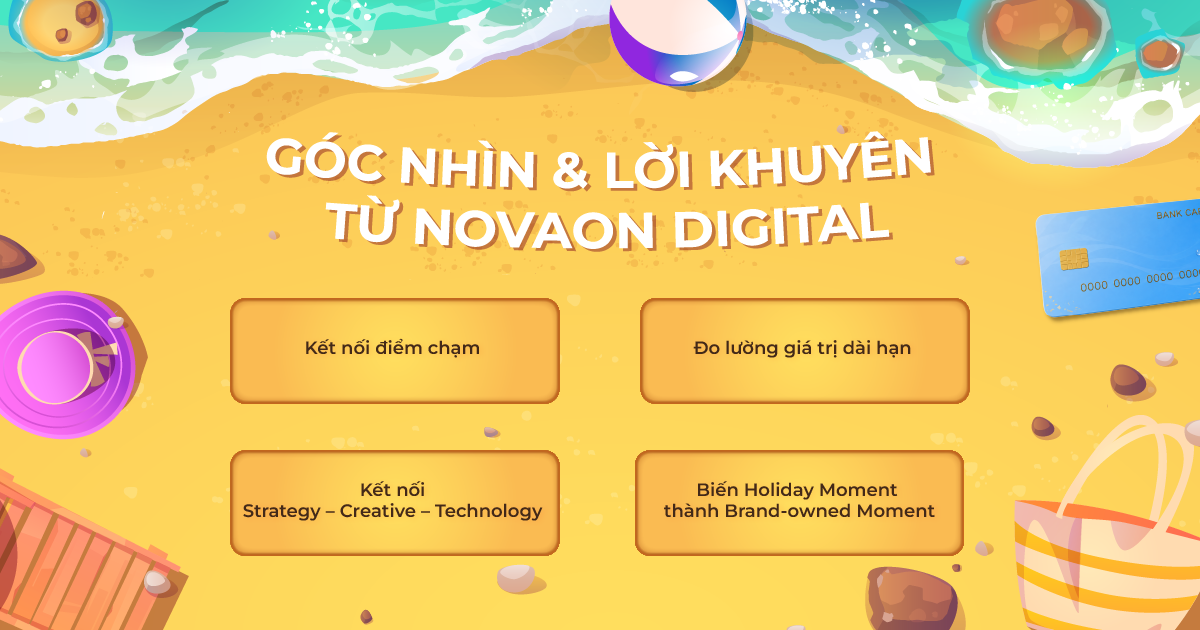
Góc nhìn & lời khuyên từ Novaon Digital
1. Chuyển từ ưu đãi lớn sang giá trị đúng thời điểm
Trong mùa lễ hội, tăng cashback hay voucher có thể thúc đẩy ngắn hạn nhưng khó tạo khác biệt bền vững. Thương hiệu nên xuất phát từ những nhu cầu thực tế như mua sắm cuối năm, du lịch, quà tặng, chuẩn bị Tết hay chi tiêu gia đình để thiết kế quyền lợi phù hợp với từng bối cảnh. Giá trị của ưu đãi vì thế không chỉ nằm ở mức giảm, mà ở mức độ phù hợp với nhu cầu khách hàng.
2. Kết nối các điểm chạm để kéo dài hành trình khách hàng
Một giao dịch không nên là điểm kết thúc của campaign. Social, App, Payment, Partner, CRM và Loyalty cần được kết nối thành một hành trình xuyên suốt, trong đó dữ liệu từ điểm chạm trước hỗ trợ trải nghiệm tiếp theo. Sau mở thẻ, thanh toán hay sử dụng ưu đãi, thương hiệu cần tiếp tục tạo lý do để khách hàng quay lại thông qua nội dung, quyền lợi và ưu đãi cá nhân hóa.
3. Mở rộng đo lường từ chuyển đổi ngắn hạn sang giá trị dài hạn
Transaction, Acquisition và Conversion vẫn quan trọng, nhưng chưa đủ phản ánh chất lượng tăng trưởng. Thương hiệu cần theo dõi thêm Repeat Usage, Engagement, Retention, Cross-sell và khả năng duy trì khách hàng sau campaign để đánh giá liệu tăng trưởng chỉ đến từ khuyến mãi ngắn hạn hay thực sự tạo ra giá trị lâu dài cho mối quan hệ thương hiệu - khách hàng.
4. Từ chiến lược đến triển khai: cần một hệ thống trải nghiệm được kết nối
Để các định hướng trên không dừng ở ý tưởng, thương hiệu cần xây dựng Brand Experience trên ba lớp Strategy - Creative - Technology. Strategy giúp hiểu người dùng, xác định đúng thời điểm/khoảnh khắc tài chính và thiết kế hiết kế hành trình khách hàng; Creative chuyển Insight thành Big Idea, Storytelling và trải nghiệm có khả năng ghi nhớ; Technology kết nối các điểm chạm, sự cá nhân hóa, tương tác và dữ liệu để hành trình được duy trì xuyên suốt.
Với Holiday Marketing, cách tiếp cận này giúp thương hiệu không chỉ tham gia mùa lễ hội bằng một campaign ngắn hạn, mà có thể từng bước chiếm lĩnh một Holiday Moment và biến nó thành Brand-owned Moment. Đây cũng là cách Novaon Digital kết nối Media, Activation, Digital và Martech trong cùng một hệ thống, hướng tới trải nghiệm đúng người - đúng thời điểm - đúng điểm chạm, từ đó tạo ra Engagement - Conversion - Loyalty - Growth.
V. KẾT LUẬN
Mùa lễ hội 2026 cho thấy sự dịch chuyển rõ rệt trong cách các thương hiệu Bank - Finance cạnh tranh. Khi cashback, voucher hay ưu đãi ngày càng phổ biến và dễ sao chép, lợi thế không còn nằm ở việc ai “cho nhiều hơn”, mà ở khả năng hiểu khách hàng sâu hơn và xuất hiện đúng khoảnh khắc họ thực sự cần.
Điều đó đồng nghĩa mục tiêu thương hiệu cần vượt ra ngoài một giao dịch đơn lẻ. Từ Hyper-Personalization, Embedded Finance, Connected Omnichannel Experience, Gamification đến Financial Wellbeing, điểm chung đều là kéo dài quan hệ với khách hàng, biến từng điểm chạm thành một phần của trải nghiệm nhất quán và có giá trị.
Vì vậy, trong mùa lễ hội 2026, thương hiệu tài chính chiến thắng không phải thương hiệu tạo ra ưu đãi lớn nhất, mà là thương hiệu thiết kế được trải nghiệm khiến khách hàng cảm thấy được hiểu, được hỗ trợ và có lý do tiếp tục đồng hành lâu dài.
Giới thiệu về Novaon Digital:
Là tổ hợp giải pháp về trải nghiệm thương hiệu (Brand Experience Solutions), chúng tôi không ngừng khai thác sức mạnh của Chiến lược - Giải pháp công nghệ - Tư duy sáng tạo đổi mới.
Với đội ngũ hơn 600 chuyên gia về Digital Marketing và hệ thống công nghệ/dữ liệu tiên tiến, Novaon Digital đã đồng hành và đem lại thành công cho các khách hàng lớn trên 20 ngành, như Vietnam Airlines, Peugeot, BMW, Huawei, Panasonic, Masterise Homes... tại thị trường các nước trong khu vực APAC.
- Tìm hiểu về các giải pháp của Novaon Digital tại: novaondigital.com
- Khám phá toàn bộ hệ sinh thái giải pháp số tại Novaon: novaon.net
